
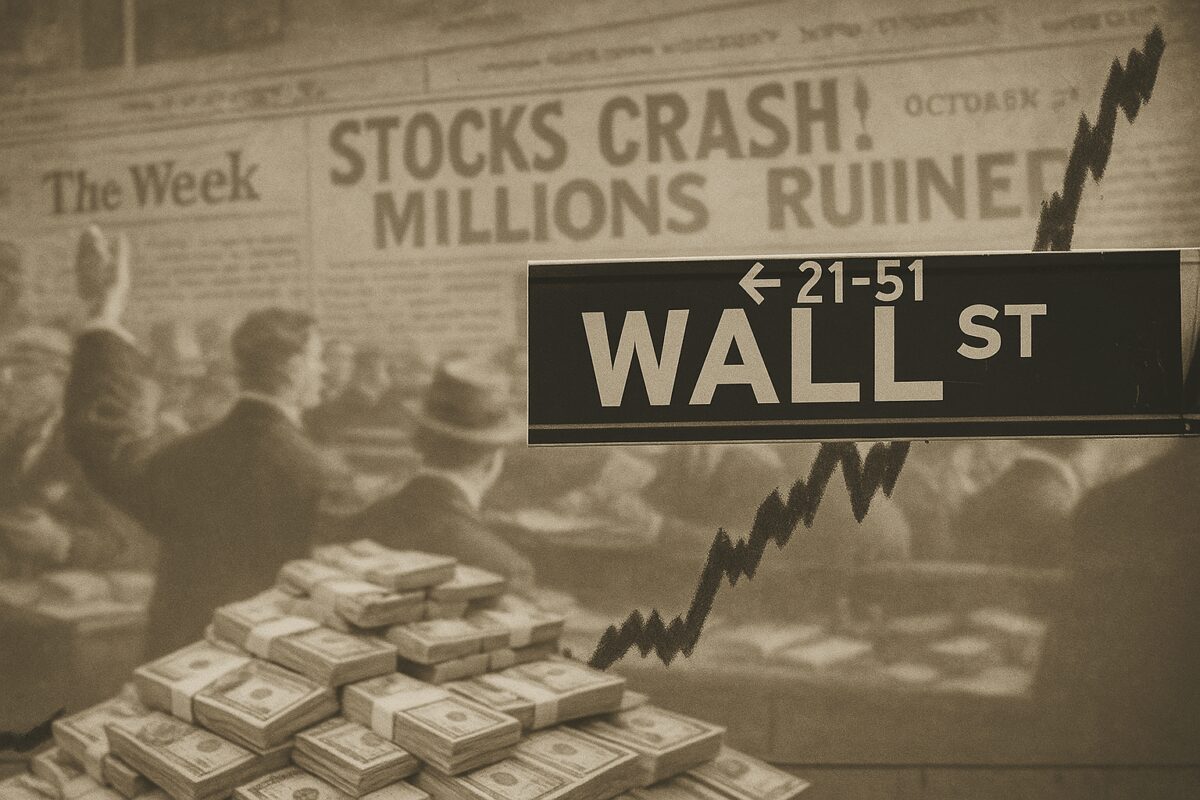
Für die Finanzmärkte ist ein entscheidender Moment gekommen: Angetrieben von Rekordmengen an Cash haben Krypto-, Aktienmärkte und Edelmetalle neue Höchststände erreicht. Gleichzeitig wecken strukturelle Schwächen in der Realwirtschaft und ein geldpolitischer Kurswechsel Erinnerungen an die 1920er Jahre vor dem großen Crash. Während mehrere Billionen Dollar an liquiden Mitteln an der Seitenlinie auf ihren Einsatz warten, rückt eine zentrale Frage in den Fokus: Ist dieser Cashberg ein Warnsignal für eine längst überfällige Korrektur – oder entfacht er eine beispiellose Spekulationswelle?
Aktienmärkte: Rekord-Cash als Wendepunkt
In ihrem neuen Video mit dem Titel „Ein Schock von 7,5 Billionen Dollar steht kurz davor, einen generationenprägenden Wandel auszulösen“ ziehen die Analysten von Bravos Research Parallelen zwischen der aktuellen Marktlage und den frühen 1920er-Jahren – einer Phase, die unmittelbar in die Große Depression mündete.
Laut Bravos Research ist der zentrale Indikator der aktuellen Lage der gigantische Cash-Bestand in den USA: Rund 25 Prozent des BIP – etwa 7,5 Billionen Dollar – liegen unproduktiv auf der Seite. Ähnlich hohe Werte sah man nur in den Krisenjahren 2001, 2008 und 2020. Damals wie heute signalisiert dies Zurückhaltung und Unsicherheit, zugleich aber ein enormes Potenzial für eine plötzliche Wende. Historisch folgten auf solche Phasen oft massive Kapitalströme in die Realwirtschaft und in die Aktienmärkte, die ganze Erholungszyklen einleiteten.
Gegenwärtig stehen zwei Szenarien im Raum. Möglichkeit A: Institutionelle Investoren warten auf eine Korrektur, bevor sie ihre Cash-Bestände einsetzen. Möglichkeit B: Das Kapital beginnt sich bereits jetzt zu bewegen und entfesselt eine Liquiditätswelle, wie sie zuletzt in der Ära vor dem Crash von 1929 zu beobachten war. Die schwächelnden US-Arbeitsmarktdaten – stagnierende Beschäftigung und steigende Arbeitslosigkeit – lassen zunächst auf Szenario A schließen. Doch Bravos Research zeigt, dass die tatsächlichen Treiber tiefer liegen.

Sinkende Zinsen verändern die Spielregeln
Entscheidend ist nicht geheimes Wissen institutioneller Anleger, sondern die relative Attraktivität von Cash im Vergleich zu anderen Anlagen. Hohe kurzfristige Zinsen in den Jahren vor den letzten Rezessionen führten regelmäßig zu einer Liquiditätsverknappung: Kapital floss in Tagesgeld statt in Investitionen, Innovation oder Beschäftigung. Genau dieses Muster wiederholt sich seit 2022 – jedoch mit einem entscheidenden Unterschied.
Die US-Notenbank Fed hat begonnen, die Zinsen zu senken. Damit schrumpft die Renditelücke zwischen Cash und Inflation rapide. Aus einem attraktiven, defensiven Asset wird zunehmend eine unproduktive Reserve. Sobald dieser Kipppunkt erreicht ist, entsteht ein mächtiger wirtschaftlicher Impuls: Kapital will zurück in die Märkte. In einem Umfeld, in den Aktienmärkte, Edelmetalle und Kryptowährungen bereits stark gestiegen sind, könnte eine solche Liquiditätsflut die Bewertungen weiter nach oben treiben – und Spekulationsblasen an begünstigen.
Ein historischer Vergleich macht die Brisanz deutlich. Zwischen 1923 und 1927 lösten fallende Zinsen trotz schwacher Realwirtschaft einen spekulativen Boom aus, der schließlich im Crash von 1929 endete. Auch heute zwingt die wirtschaftliche Abkühlung die Fed zum Handeln, während die Aktienmärkte weiter auf Rekordjagd gehen. Bravos Research warnt vor einer gefährlichen Konstellation: stark steigende Vermögenspreise bei gleichzeitig nachlassender wirtschaftlicher Fundamentaldynamik.
Für den Moment bleibt der Aufwärtstrend jedoch intakt. Die Aktienmärkte steigen – und Anleger tun gut daran, den geldpolitischen Signalen der Fed aufmerksam zu folgen. Wie lange dieser Balanceakt gutgeht, entscheidet, ob sich die Geschichte der 1920er Jahre wiederholt.






Die hohen Cash- Bestände sind zu hinterfragen, gemäss eines grossen Kenners ( ich glaube Leonhard Fischer, sind diese Bankeinlagen durch grosse Kreditvergaben belastet.
Video von Leonhard Fischer ist interessant
Ich vermute da ist auch viel produktives Cash in kurzlaufenden Anleihen und dem Geldmark. Wer nach 17 Jahren Bullenmarkt meint, dass es jetzt erst los geht hat zu viel Lack gesoffen. Bravos saugt sich mal wieder Bullen-Propaganda aus den Fingern.
Ich verstehe nicht, wie die Meldungen zusammenpassen: Wo kommen die immensen Cash-Bestände her (außer bei Warren Buffet), wenn vor allem in den USA augenscheinlich euphorisch hoch investiert wird und auch die Kleinanleger angeblich höher denn je am Aktienmarkt mitmischen, jeden Dip sofort kaufen und auf jegliche Trump-Posts mit Kaufen loslegen? Was ist das für eine wundersame Geldvermehrung, dass immer noch solche Geldmengen übrig „auf der Seite“ liegen? Oder wird da jede kürzeste Geldauslösung aus Aktien- und Kryptoverkäufen als „Cash“-mitgezählt, auch wenn sie im Day-Trading sofort wieder in den nächsten heißen „Renner“ umgeschichtet wird? Von zurückhaltender Vorsicht der Anleger kann angesichts unentwegt steigender Gesamtindizes (abgesehen von kurzzeitigen Absackern vor neuen steilen Anstiegen), bei permanenten „Buy, buy, buy“-Ansagen und optimistischen Wallstreet-Prognosen für fortlaufende S&-P-Höchststände in 2026 doch wirklich nicht mehr die Rede sein.
das ist m.a.n. tatsächlich ziemlicher bullshit.
keine schulden ohne entsprechende guthaben und umgekehrt.
das „cash“ an der seitenlinie ist in einem inzwischen großen maß in kurzläufern investiert, die in den letzten jahren durch die loch-auf-loch-zu politik des amerikanischen finanzministeriums emittiert wurden und durch die höheren zinsen ein gutes risiko/ertragsverhältnis liefern – herr buffett läßt grüßen.
man darf sich ausmalen was passiert, wenn das im großen stil woanders hin fließt, d.h. anschlußkäufe bei den kurzläufern abnehmen – da hätte ein herr bessent wohl ein massives problem mehr. sogar die renditen der kurzläufer würden entsprechend reagieren, was einem total-kontrollverlust der fed über die geldpolitik bedeutet.
Die im Artikel genannten Cashbestände sind natürlich nur insofern unproduktiv, als dass die derzeitigen Eigentümer es dem Geldmarkt für kleine Zinsen überlassen. Sie stehen aber grundsätzlich für eine Umschichtung zur Verfügung.
Und es kommt bald wieder mehr Geld auf den Markt.
Ich halte es daher für wahrscheinlich, dass sich die „Goldenen Zwanziger“ wiederholen, inklusive der Möglichkeit eines späteren Zusammenbruchs.
Allerdings spricht der Vier-Generationen-Zyklus eher für ein Ende des Winters im Jahr 2029 als für den Beginn einer neuen Weltwirtschaftskrise. Man kann ein bißchen Optimismus wagen. Die Probleme in Deutschland sind hausgemacht.