


Der Ölmarkt verliert eine wichtige Ausweichroute: Saudi-Arabien hat seine Ost-West-Pipeline und Pumpstationen nach Angriffen vorsorglich stillgelegt. Gleichzeitig bedrohen die Huthis den Schiffsverkehr am Bab al-Mandab, während Hormus massiv eingeschränkt bleibt. Die Ölpuffer schrumpfen. Droht jetzt ein Versorgungsschock, der Europas Wirtschaft trifft und zu Verwerfungen an den Finanzmätkten führt?
Ölmarkt vor dem nächsten Schock: Saudi-Pipeline stillgelegt
Ausgerechnet eine zentrale Ausweichroute für saudisches Rohöl fällt vorerst aus. Saudi-Arabien hat seine Ost-West-Pipeline nach Angriffen vorsorglich abgeschaltet. Das saudische Energieministerium bestätigte dies am 11. September. Die Angriffe trafen Anlagen in den Regionen Riad und Medina bereits am Vortag. Mehrere Menschen wurden dabei zum Teil schwer verletzt. Einen Termin für den Wiederanlauf gibt es nach den zum Teil starken Zerstörungen nicht.
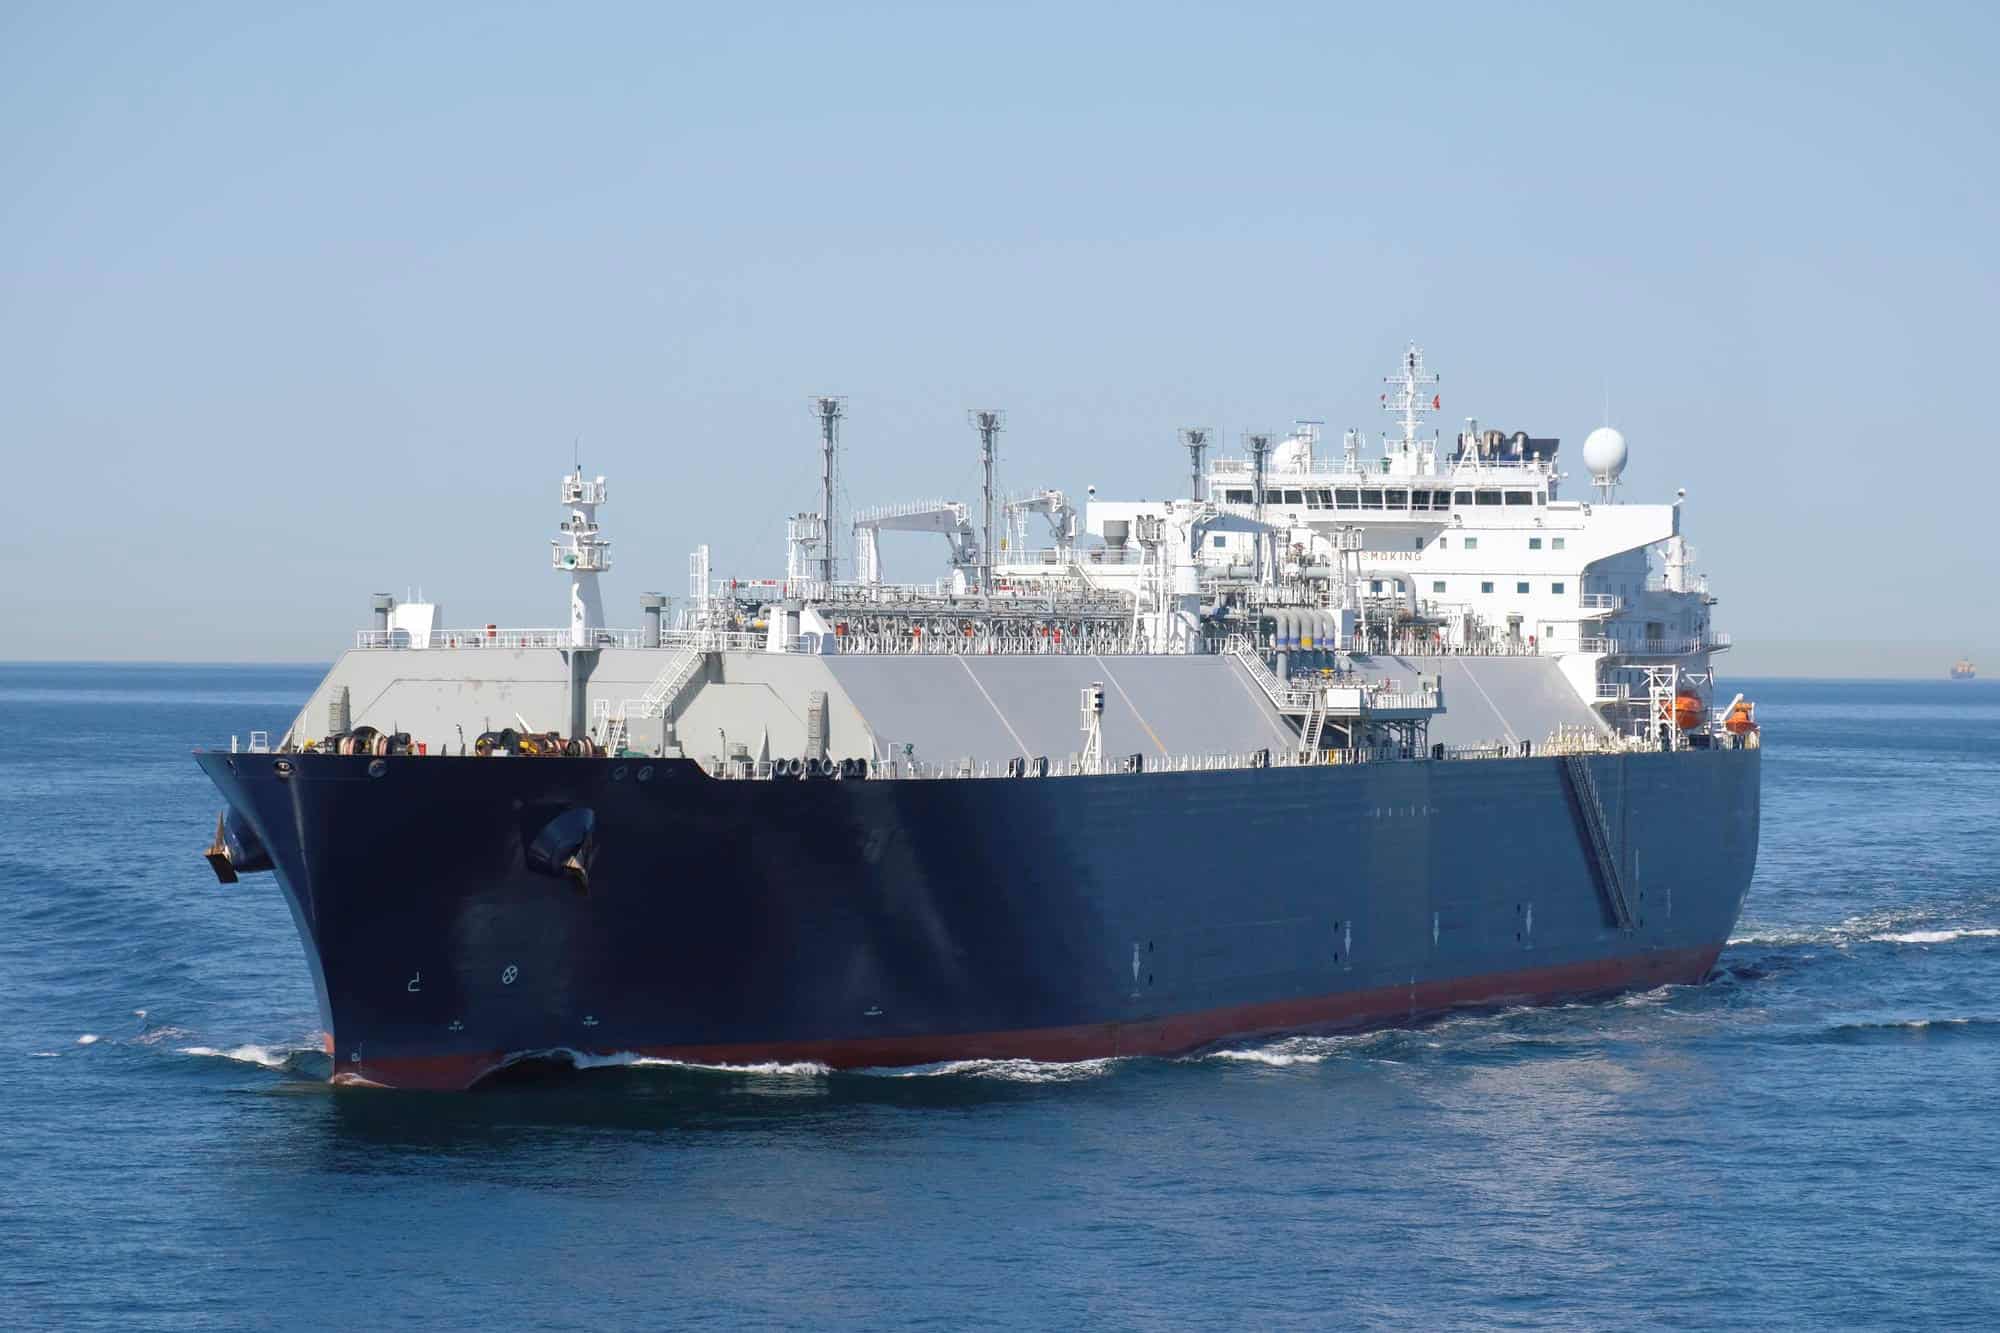
Die strategische Bedeutung der Pipeline ist enorm: Die Leitung transportiert Öl aus dem Osten des Königreichs zum Rotmeerhafen Yanbu. Dadurch können Exporte die Straße von Hormus umgehen. Nun ist dieser Bypass, der pro Tag ca. sieben Millionen Barrel Öl (1 Barrel = 159 Liter) ans Rote Meer transportieren konnte, selbst getroffen. Ein längerer Stillstand könnte die Versorgung zusätzlich belasten, während der Tankerverkehr durch Hormus bereits quasi zu Erliegen gekommen ist.

Wie angespannt die Ausgangslage ist, zeigt die Internationale Energieagentur (IEA): Die Ölexporte der Golfstaaten lagen im August 2026 schätzungsweise bei ca. 13 Millionen Barrel täglich und damit nur noch bei ungefähr der Hälfte des Vorkriegsniveaus. Die Pipeline-Abschaltung trifft folglich einen bereits schwer gestörten Markt.
Gleichzeitig erhöhen die Huthis den Druck am Bab al-Mandab, dem südlichen Ausgang des Roten Meeres. Laut US-Energiebehörde EIA beeinträchtigten Angriffe auf saudische Öltransporte dort bereits die Exporte aus Yanbu. Saudi-Arabien verlagerte deshalb zusätzliche Lieferungen auf die nördliche Route durch den Suezkanal. Doch auch hier drohen die Huthis mit Raketenangriffen.
Geografisch entscheidend: Yanbu liegt nördlich von Bab al-Mandab. Eine Sperre der Meerenge allein schneidet den Hafen deshalb nicht vollständig von Europa ab. Für asiatische Käufer bedeutet der Umweg über Suez und um Afrika jedoch deutlich längere Transportzeiten und signifikant höhere Kosten. Die stillgelegte Pipeline schwächt nun zusätzlich die Versorgung des Exporthafens am Roten Meer.
Damit verschärft sich das Kernproblem: Auch die Ausweichwege werden zum Ziel der Attacken. Für den Ölmarkt zählt jetzt, wie schnell die Leitung zurückkehrt und welche Exportkapazitäten tatsächlich noch verfügbar bleiben.
Wichtig: zuletzt musste Qatar, einer der größten Gas-Exporteure der Welt (für Deutschland relevant) seine Lieferungen wegen zerstörter Raffinerie-Infrastrukrur und der Sperrung der Straße von Hormus einstellen. Qatar wird nun sogar selbst zum Nachfrager auf dem Gasmarkt, um seinen Lieferverpflichtungen nachkommen zu können. Andernfalls drohen der Wüsten-Monarchie hohe Strafzahlungen.
Ölpuffer schrumpfen – Ausweichrouten und Raffinerien stoßen an Grenzen
Der Ölmarkt zehrt von seinen Reserven. Laut Internationaler Energieagentur (IEA) sanken die weltweit beobachteten Ölbestände seit Februar bis Ende August um 507 Millionen Barrel. Allein im August verschwanden weitere 95 Millionen Barrel aus den Beständen. Lagerentnahmen haben die Versorgung bislang stabilisiert. Doch mit jedem weiteren Abbau schrumpft der Spielraum für zusätzliche Ausfälle. Wie dramatisch die Lage ist, zeigen die letzten Daten von der EIA (U.S. Energy Information Administration):

Dabei entscheidet die gesamte Lieferkette über das verfügbare Angebot. Zusätzliche Förderung hilft erst, wenn Leitungen, Häfen und Tanker das Öl auch zum Abnehmer bringen. Die Kapazitäten aufeinanderfolgender Transportabschnitte lassen sich deshalb nicht einfach addieren: Der engste Abschnitt begrenzt den Durchfluss. Lagerbestände können solche Engpässe zeitweise überbrücken, ausgefallene Infrastruktur aber nicht dauerhaft ersetzen.
Parallel verschärft sich die Lage bei der Verarbeitung. Die weltweiten Raffinerien setzten im August laut IEA täglich 4,2 Millionen Barrel weniger durch als ein Jahr zuvor. Zu den Störungen im Nahen Osten kommen ukrainische Angriffe auf russische Raffinerien. Diese beeinträchtigen die Herstellung und Ausfuhr fertiger Mineralölprodukte und verschärfen damit den internationalen Wettbewerb um Ersatzlieferungen.
Besonders angespannt ist der Dieselmarkt: Die gemeinsamen Nettoexporte von Diesel und Gasöl aus den Golfstaaten und Russland lagen im August nach IEA-Angaben um 1,6 Millionen Barrel täglich unter dem Februarwert. Raffinerien anderer Regionen gleichen einen Teil dieser Lücke aus, stoßen dabei jedoch an ihre Grenzen (Quelle mit jüngsten Daten | alle Bundes-Staaten: IEA).

Für die Preisbildung bedeutet das: Knappheit kann sich entlang der Lieferkette verstärken. Selbst bei unverändertem Rohölpreis können knappere Verarbeitungskapazitäten und höhere Transportkosten Diesel zusätzlich verteuern. Hohe Preise bremsen allerdings auch den Verbrauch und können dadurch den Markt entlasten. Wie stark dieser Gegeneffekt ausfällt, hängt wesentlich von der Dauer der Störungen ab. 100 Dollar je Barrel Rohöl sind keine natürliche Preisobergrenze.
Ölpreis bis 200 US-Dollar? Folgen für Europa und die Märkte
Halten die Lieferstörungen bis Jahresende 2026 an und steigt der Brent-Ölpreis bis Jahresultimo auf 120 oder sogar 200 US-Dollar je Barrel, droht Europa ein verschärfter Angebotsschock. Höhere Energie-, Transport- und Produktionskosten treiben die Preise. Gleichzeitig sinken die Kaufkraft der Haushalte und die Margen vieler Unternehmen. Die gefährliche Kombination heißt Stagflation: schwaches Wachstum bei hartnäckiger Inflation.

Für die Europäische Zentralbank, die am 10. September eine Zinserhöhung um 25 Basispunkte auf 2,5 Prozent p. a. (Leitzins) beschloss, verschärft sich damit das Dilemma. Verfestigen sich Inflationserwartungen und greifen Energieverteuerungen auf Löhne und weitere Preise über, könnten zusätzliche Zinsschritte folgen. Diese würden Kredite verteuern und Konsum sowie Investitionen zusätzlich bremsen.
An den Finanzmärkten könnten höhere Inflationserwartungen und Risikoprämien die Anleiherenditen nach oben treiben. Unternehmen und hoch verschuldete Staaten müssten ihre Refinanzierung teurer bezahlen.
Für DAX und die Wall Street wäre die Kombination aus sinkenden Gewinnerwartungen und höheren Finanzierungskosten belastend. Besonders verwundbar wären energieintensive Unternehmen, zyklische Branchen und hoch verschuldete Geschäftsmodelle. Kommen Liquiditätsengpässe und Zwangsverkäufe hinzu, könnten sich Kursverluste bis zu einem Aktiencrash beschleunigen. Das ist ein Eskalationsrisiko, keine zwangsläufige Folge eines bestimmten Ölpreises. Gleichwohl steigt die Gefahr signifikanter Verwerfungen an den Finanzmärkten mit jedem Tag, an dem der Konflikt anhält und sogar eskaliert.
Die mögliche ökonomische Abwärtsspirale reicht tiefer: Steigende Kosten bremsen Konsum und Investitionen und schwächere Umsätze erhöhen das Insolvenzrisiko. Wachsende Kreditausfälle könnten Banken zu strengeren Kreditbedingungen bewegen. Damit fehlen weiteren Unternehmen Mittel für Investitionen und Beschäftigung – die ursprüngliche Energiekrise verstärkt sich über das Finanzsystem zum perfekten Konjunktur-Sturm.
Entscheidend sind daher Dauer und Ausmaß der Versorgungsstörungen. Eine Normalisierung der Lieferwege könnte diese Dynamik entschärfen. Bleibt sie aus, stellt sich die Frage: Wie lange verkraften Deutschlands und Europas Wirtschaft sowie die Weltwirtschaft teure Energie, gesprengte Lieferketten und Schulden-Krisen gleichzeitig?
Beitragsvideo:








Die Ölpipeline soll vom Irak aus angegriffen worden sein. Dann noch die kommende Schließung der Seestraße beim Jemen.
Leider ist nicht die USA derjenige der hauptsächlich darunter leiden wird, sondern es sind alle anderen. Das einzige was für die USA problematisch wird, ist der Dieselpreis.
Bin gespannt ob das mit den Gesprächen am Montag im Oman real ist. Und ob dann Trump den Oman bombardieren lãsst, wie er vor Wochen mal angekündigt hatte.
Russland hat genügend Kapazitäten bei Diesel. 1 will man es nicht kaufen, zweitens bombt die Ukraine gerade die Anlagen der Russen in die Steinzeit. Bin gespannt bis den Ukrainer das verboten wird. Damit Europa genug Diesel aus Indien kaufen kann ha meine Russland….
Die Weltlage wird immer komplizierter
Da werden wohl im Kreml die Sektkorken knallen.
Von mir geschätzt werden die Einnahmen bei 100 Dollar für die Russen bis zu 50 Milliarden bei Gas und Öl höher sein, als bei 60 Dollar.
Von 200 Dollar wird Putin wohl gerade träumen.
Viele Grüße aus Andalusien
Helmut
Ich schließe einen Ölpreis in Höhe von ca. 200 US-Dollar nicht mehr aus.
Naja, der Rohölverkauf ist in Russland kaum gesunken.
Einige Quellen sagen 7 %, wegen dem Sommer.
…Aktuell (Stand Juli–August 2026) sind etwa 20–43 % der russischen Raffineriekapazitäten außer Betrieb – je nach Quelle und Definition. Die niedrigeren Werte stammen von unabhängigen Analysten, die höheren von der ukrainischen Generalstabsführung…
In der Ukraine sind 100 % der Raffinerien zerstört.
Viele Grüße aus Andalusien
Helmut
Zum Glück gibt’s noch den Zipfel Hannes, alle andern Schönredner haben mit den Rohölprognosen total versagt.Vor kurzer Zeit haben einige schadenfreudige Russlandbasher noch gemeint Russland müsse den Chinesen ihr Öl verschenken.Einer der grössten Profi- Ölanalysten hat kürzlich sogar von einer Ölschwemme geredet. Mein kleiner gesunder Menschenverstand hat mir einfach gesagt, dass mit dieser Gemengenlage das Rohöl nicht billiger sein kann als 2013/ 2015 . Auch dass der Anstieg beim Ausbruch des Ukrainekrieges mit den vergleichsweise kleinen Störungen der Lieferkette grösser war als jetzt war unverständlich. Diese Einschätzung hat den Hobby Ölscheich zu den profitablen Ölcalls bewogen.
Es fehlt jetzt nur noch dass Trump, Lutschnick und die ganze US- Trickserbande nach den fehlgeschlagenen Short- Versuchen auch noch auf die Longseite wechseln, dann ist mein Glück perfekt.
Dass die US- Trickser die Aktien immer noch halten können ist vor allem dem KI – Hype geschuldet, wenn KI etwas wert wäre, hätte KI die Börsen schon lange denunziert. Früher hätte eine Gemengenlage wie heute für einen 60% Crash gesorgt.
@ Robert, der Dieselpreis macht alles teurer und befeuert die Inflation, und wer hat die meisten Probleme mit höheren Zinsen ? z.B. Hypozinsen bei 7% statt ca.3 % vor wenigen Jahren. Fugmann sagt es immer,ALLES HÄNGT MIT ALLEM ZUSAMMEN.
PS. Höhere Zinsen werden sehr bald alle gehebelten Anlagen inkl. Carry Trades in die Luft sprengen, und wer hat die meisten davon.
Und jetzt verschiebt OpenAI auch noch den Börsengang, offiziell wg. Sicherheitsbedenken. Der optimale Cocktail für einen satten Rücksetzer in der kommenden Woche.
wegen Inflation in der USA: Bei den Trump’schen Zöllen sahen wir, dass die nicht inflationär waren. Die Preise steigen nur dann, wenn sie weiter gegeben werden können. Steigende Dieselpreise könnten deshalb nur zu geringeren Gewinnen bei den Transport-Unternehmen führen und zu mehr Gewinnen bei den Energieunternehmen. Für die Wähler in der USA relevant ist der Benzinpreis und Benzin produziert man selber genug. Hinzu kommt noch, dass mWn die Pipeline nur vorsorglich geschlossen wurde, weshalb sie jederzeit wieder geöffnet werden kann. Das Beispiel Russland zeigt dann noch, dass man Schäden recht schnell reparieren kann. Also, das Ganze ist vielleicht für Asien ein reales Problem, für alle anderen mehr Psychologie. Ja und ob die Republikaner die Wahl gewinnen oder nicht, kann uns egal sein. Eventuell wäre es sogar besser für uns wenn sie verloren geht. Eine Lame Duck Trump könnte bedeuten, dass er weniger Verrücktheiten macht.
@ Robert, ziemlich schwaches Wirtschaftsverständnis, natürlich ist der „Anfänger“ Peter Schiff im Unrecht wenn er das pure Gegenteil erwartet.Zweitrundeneffekt ist für sie ein Fremdwort,da sie noch nie die zweite Runde erreicht haben.
Akaba, Akaba. Du wirst dich von Yanbu über Wadi Rum nach Akaba durchschlagen, Colonel El Donal.
Da Wird man dir eine abgestürzte Iranische Rakete mit elektro optischer Fähigkeit übergeben.
LIEGT WADI RUM NICHT HINTER AKABA?
Was soll das? Ist egal, du bist El Donal. Was wo liegt, mu§t du herausfinden. Eines Tages wird man dir ein Denkmal bauen El Donal. 1000 Meter groß. Du wirst in die Geschichte eingehen als der Mann der………. hey, hallo..wo rennst du hin? komm zurück………..
Nein, lieber werd ich President in den Staaten von …………..
Montag Morgen: Das Treffen im Oman wurde verschoben.
Ist schon aufgefallen, dass Fest- und Tagesgeld immer noch im Keller sind?
Letzteres als Lockangebot meist nur auf 3 bis 6 Monate beschränkt.
Zumin. in der BRD scheind Geld nicht knapp. Auch die Immos, Top Niveau.
Es fällt aber auch auf, die linke Spur hat man mit 160 für sich, also irgendwo klemmts dann doch.
Das Ölzeitalter könnte damit sein langes Ende einläuten, wie eine Supernova noch mal kräftig aufblasen.
Alternativen bestehen längst und die Entscheidung wird eher pro statt kontra lauten. Gut für China, die voll auf Zukunftstechnologie setzen und den Solarmarkt für sich eingenommen haben. Auch E Autos beherrschen sie. Die Verbrennertechnik taumelt orientierungslos. Heftigen Schlag abbekommen…
Robotik in den Startlöchern, die Welt im globalen Wandel.
Fehlt nur noch der Durchbruch bei der Fusionstechnik.
Ein Börsencrash würde das Bild komplettieren.
Zu Zweitrundeneffekten: Das ist kein Automatismus, das muss man sich erkämpfen. Wenn die Wirtschaft boomt, dann klappt das mit den steigenden Preisen und Löhnen. Deshalb vermute ich eher, dass die Leute anderswo sparen werden, um die höhere Spritrechnung bezahlen zu können.
Die KI meint dagegen Stagflation und Zweitrundeneffekt geht zusammen. Der Ausweg wäre Investitionen stoppen und Personal entlassen. Ich habe die KI weiter gefragt und es scheint, dass mein Szenario die kurzfristige Reaktion ist, dauert das länger an, dann kommen die Zweitrundeneffekte.
Fragt sich wie weit wir da schon sind in Richtung Stagflation?